Durée validité chèque : Délai d’encaissement
| Idées principales | Détails et conseils |
|---|---|
| 📅 Durée de validité | Un chèque France métropolitaine reste valable 1 an et 8 jours à partir de sa date. |
| ⚖️ Règles légales | Antidater est illégal et passible d’amende ; postdater n’offre aucune protection légale. |
| 💰 Délai d’encaissement | Le crédit s’affiche en 1 à 2 jours, mais la banque dispose de 10 à 15 jours pour vérifier. |
| ❌ Chèque sans provision | Frais plafonnés : 30 euros pour ≤50€, 50 euros au-delà ; interdiction maximale 5 ans. |
| 🔍 Mentions obligatoires | Le montant en lettres fait foi en cas de divergence avec les chiffres mentionnés. |
| 📊 Tendance en France | Usage en baisse de 10 à 12% annuels ; représente 2,4% des paiements scripturaux en 2024. |
784 millions de chèques signés en 2024 en France, pour un montant total de 392 milliards d’euros. Ce chiffre a de quoi surprendre à l’heure du paiement sans contact, et pourtant le chèque résiste.
Je reçois encore régulièrement des clients qui me posent la même question : « Philippe, j’ai retrouvé un vieux chèque au fond d’un tiroir, je peux encore l’encaisser ? » La réponse tient en quelques règles simples, mais les conséquences d’une erreur peuvent être coûteuses. Voici ce qu’il faut savoir.
🗓️ Durée de validité d’un chèque : Ce que dit la loi
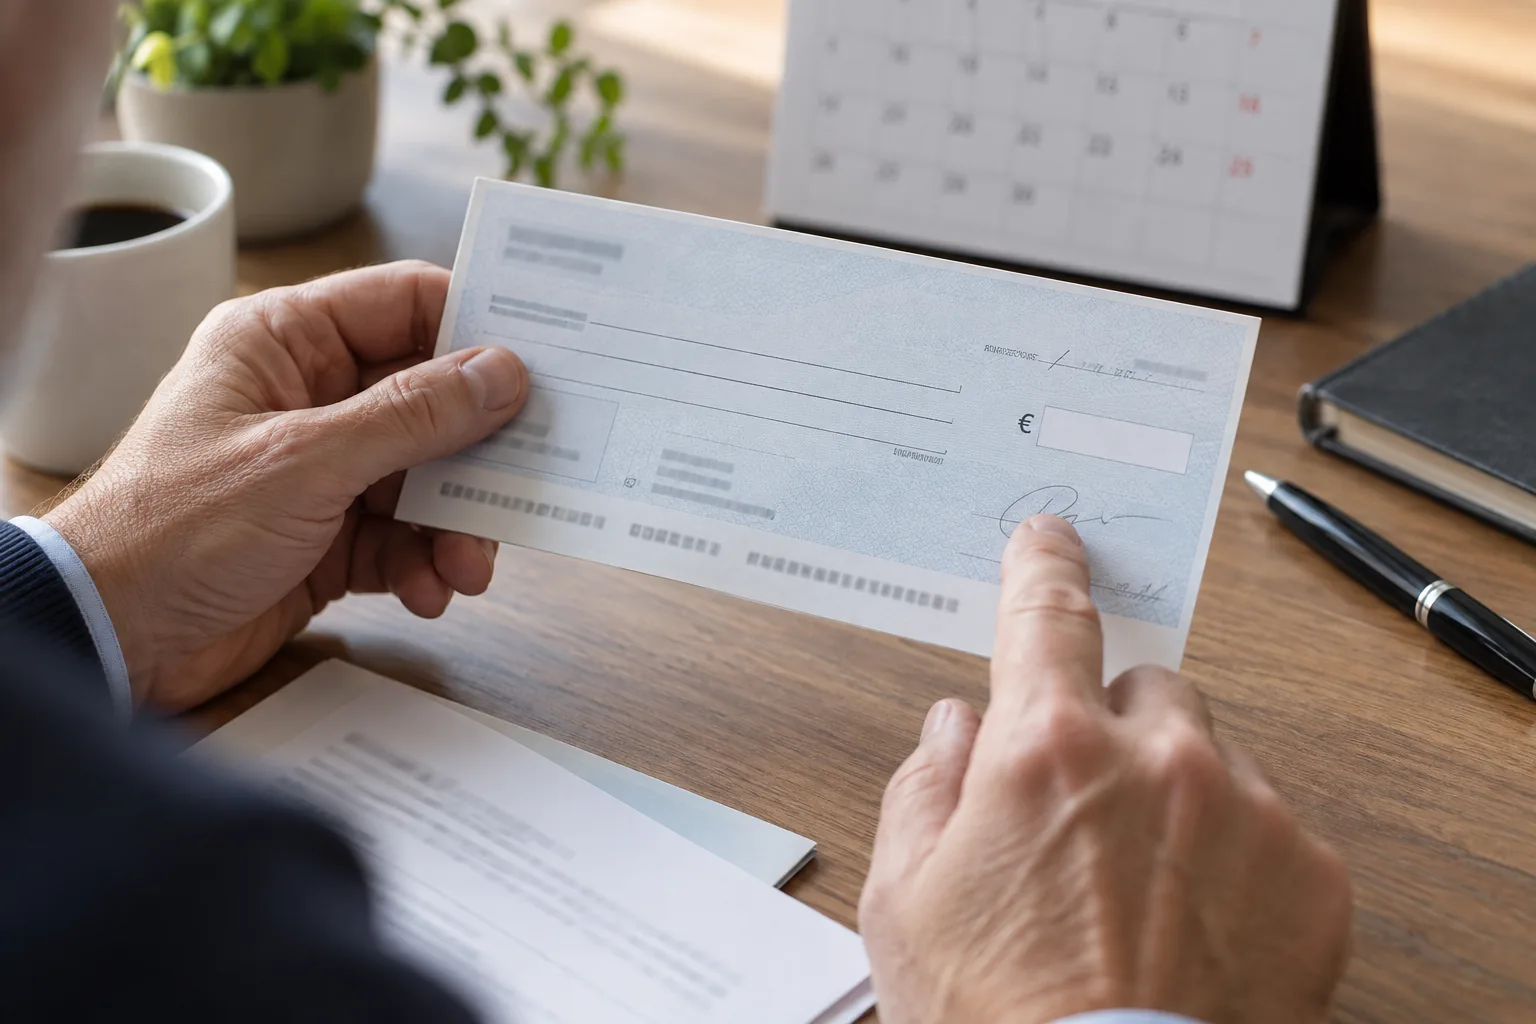
Un chèque émis en France métropolitaine est valable 1 an et 8 jours à compter de la date inscrite sur le document. Ce délai combine une année calendaire et un délai de présentation de 8 jours. Le compte à rebours démarre le jour même de l’émission, pas celui du dépôt.
Les délais varient selon la provenance géographique du chèque. Voici un récapitulatif clair :
| Zone d’émission | Durée de validité |
|---|---|
| 🇫🇷 France métropolitaine | 1 an et 8 jours |
| 🌴 DROM-COM payable en France | 1 an et 30 jours |
| 🌍 Pays européens | 1 an et 20 jours |
| 🌏 Pays hors Europe | 1 an et 70 jours |
Un détail que beaucoup ignorent : antidater ou postdater un chèque est illégal. L’antidatation expose l’émetteur à une amende pouvant atteindre 6 % du montant du chèque, avec un minimum de 0,75 euro. Et le bénéficiaire ? Il peut légalement encaisser un chèque postdaté dès qu’il l’a en main, quelle que soit la date inscrite. Autrement dit, écrire une date future sur un chèque ne vous protège absolument pas.
Pour être valable, un chèque doit comporter plusieurs mentions obligatoires : la dénomination « chèque », le nom de l’émetteur, le lieu d’édition, la date de rédaction, la signature, le montant en chiffres et en lettres, ainsi que le nom du bénéficiaire. Si les deux montants divergent, c’est la somme en lettres qui fait foi. Un client m’a raconté un jour avoir écrit 150 euros en chiffres et « cent quinze euros » en lettres par distraction. Sa banque a retenu 115 euros. Leçon retenue.
Passé le délai légal de validité, le bénéficiaire ne peut plus présenter le chèque à l’encaissement. Mais attention : l’expiration du chèque n’efface pas la dette. Selon l’article L131-59 du Code monétaire et financier, le créancier conserve la possibilité d’agir en justice sur le fondement de la créance d’origine pendant 5 ans.
⏱️ Délai d’encaissement et conséquences d’un chèque impayé
Déposer un chèque ne signifie pas recevoir l’argent définitivement dans la foulée. Le crédit apparaît habituellement sous 1 à 2 jours ouvrés sur le compte. Mais la banque dispose d’un délai allant jusqu’à 10 à 15 jours ouvrés pour vérifier la provision et l’absence d’opposition. Si le chèque est rejeté durant cette fenêtre, le montant est débité du compte. Certains établissements peuvent appliquer des délais encore plus longs pour l’encaissement d’un chèque, ce qui surprend souvent les bénéficiaires.
Un chèque sans provision déclenche une procédure précise. La banque avertit d’abord l’émetteur pour lui laisser la possibilité de régulariser. Sans réaction, elle rejette le chèque et envoie une lettre d’injonction. L’incident est ensuite déclaré au Fichier Central des Chèques (FCC) tenu par la Banque de France. Le montant du chèque influence la façon dont la banque traite la vérification avant tout rejet.
Les frais de rejet sont plafonnés : 30 euros pour les chèques inférieurs ou égaux à 50 euros, et 50 euros au-delà. L’interdiction bancaire qui peut s’ensuivre dure au maximum 5 ans et s’applique à l’ensemble des comptes de l’émetteur, quel que soit l’établissement. Pour régulariser, trois options existent :
- ✅ Approvisionner son compte pour permettre une nouvelle présentation du chèque à l’encaissement
- 💳 Payer directement le bénéficiaire par un autre moyen et récupérer le chèque original
- 🔒 Demander à sa banque de bloquer la somme pendant un an si le chèque est définitivement perdu
En cas de perte ou de vol, l’opposition doit être enregistrée immédiatement, par téléphone, en ligne ou en agence. Elle figure alors dans le Fichier National des Chèques Irréguliers (FNCI), consultable via le service FNCI-Vérifiance, accessible aux commerçants et professionnels. Une fois enregistrée, l’opposition n’a pas de durée limitée et n’exige aucun renouvellement. Seuls les chéquiers non réceptionnés bénéficient d’une opposition sans frais.
📉 Le chèque en France : Encore présent, mais pour combien de temps ?
La France représente plus de 85 % des chèques émis dans l’Union européenne. Un record dont on n’est pas forcément fier, tant ce mode de paiement recule ailleurs. Son usage baisse de 10 à 12 % par an, et le chèque ne pèse plus que 2,4 % des paiements scripturaux en 2024, contre 12 % en 2014 et 23 % en 2006.
Le paiement par carte bancaire représente désormais 48 % des transactions de proximité en France, dont 68 % en sans contact. Depuis le 9 janvier 2025, un règlement européen interdit de facturer un virement instantané plus cher qu’un virement classique, rendant ce dernier gratuit de facto. Le chèque perd donc du terrain face à des alternatives rapides et sans frais.
Il résiste pourtant dans des usages bien précis : loyers, cautions entre particuliers, ventes de véhicules, cotisations associatives. Et pour les transactions supérieures à 1 000 euros avec un professionnel, le chèque reste l’une des rares alternatives légales au virement, les espèces étant interdites au-delà de ce seuil. Certains refus de chèques en commerce méritent d’être compris dans leur contexte réglementaire avant de s’en offusquer.
L’Observatoire de la sécurité des moyens de paiement signale que le montant moyen d’un chèque frauduleux atteignait 1 415 euros au premier semestre 2025. Le chèque reste le moyen de paiement le plus fraudé en France en valeur, principalement via le vol de chéquiers et la falsification. Ce n’est pas anodin : si vous recevez un chèque d’un inconnu pour un montant élevé, prenez le temps de vérifier sa régularité avant d’engager la moindre dépense en contrepartie.