Le coût du tri des déchets pour une entreprise
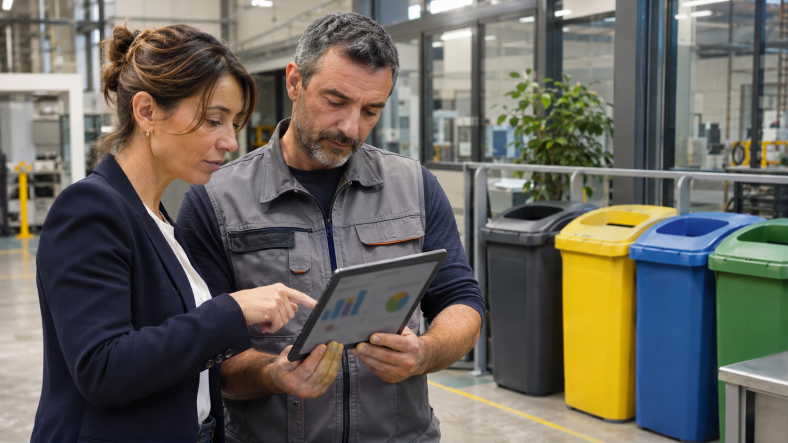
Le tri des déchets représente un coût régulier pour une entreprise, mais ce coût ne se limite pas à la facture du prestataire de collecte. Il comprend aussi les contenants, les consommables, le temps passé par les équipes, la signalétique, le stockage temporaire et les erreurs de tri. Pour le maîtriser, il faut donc raisonner en coût complet plutôt qu’en prix d’enlèvement.
Quels postes composent réellement le coût du tri ?
La collecte constitue la dépense la plus visible. Son montant dépend du volume produit, de la fréquence des passages, du nombre de flux séparés et des conditions d’accès au site. Une entreprise qui remplit ses bacs trop vite peut payer des rotations supplémentaires, tandis qu’un enlèvement mal dimensionné immobilise des contenants presque vides.
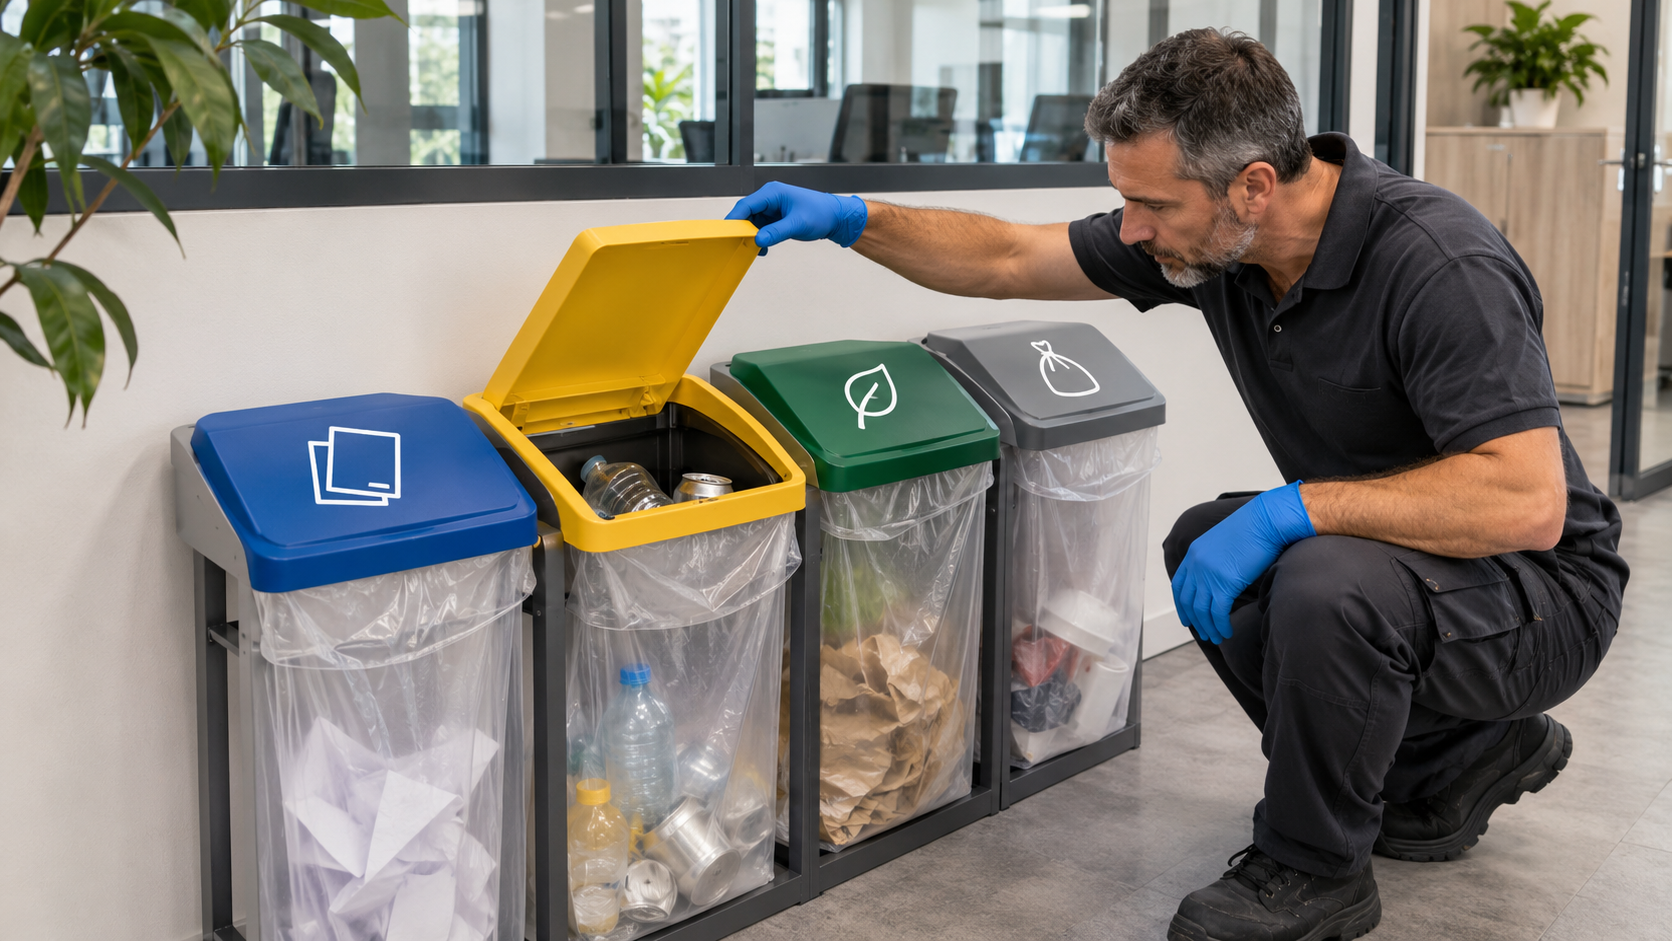
Les équipements ajoutent une deuxième couche de dépenses : corbeilles de bureau, bacs roulants, supports, couvercles de couleur, compacteurs éventuels et zones de stockage. À cela s’ajoutent les consommables. Dans certains espaces, un sac poubelle transparent facilite le contrôle visuel du contenu avant la collecte. Il permet de repérer plus rapidement une erreur de flux ou un objet indésirable, sans avoir à ouvrir chaque sac.
Le temps de travail compte également. Vider les corbeilles, déplacer les sacs, corriger un mauvais tri et expliquer les consignes mobilisent les équipes d’entretien ou les salariés. Ces minutes paraissent faibles prises séparément, mais elles deviennent significatives lorsqu’elles se répètent chaque jour sur plusieurs zones.
| Poste de coût | Éléments à mesurer | Point de vigilance |
|---|---|---|
| Collecte | Nombre de passages, volume et flux | Éviter les rotations sous-utilisées |
| Contenants | Bacs, corbeilles, supports et signalétique | Adapter le matériel aux déchets réellement produits |
| Consommables | Sacs, étiquettes et attaches | Suivre la consommation par zone |
| Main-d’œuvre | Tri, manutention, contrôle et nettoyage | Limiter les corrections liées aux erreurs |
| Non-conformités | Refus de collecte ou reprise du tri | Identifier les causes récurrentes |
Quelles obligations une entreprise doit-elle intégrer ?
Toute entreprise qui produit ou détient des déchets reste responsable de leur gestion. Elle doit les identifier, organiser le tri à la source et s’assurer qu’ils sont orientés vers des filières adaptées. Les règles varient selon la nature des déchets, l’activité et les volumes. Le portail Entreprendre.Service-Public.fr détaille les dispositifs à mettre en place et les principaux flux concernés.
La conformité ne dépend pas uniquement du nombre de bacs présents. Les consignes doivent être compréhensibles, les flux ne doivent pas être mélangés après la collecte interne et les prestataires doivent pouvoir traiter ce qui leur est remis. Une organisation mal documentée augmente le risque de refus, de reprise manuelle et de coûts additionnels.
Le responsable de site doit aussi conserver une vision claire des contrats, des fréquences de passage et des justificatifs fournis par les prestataires. Cette discipline rejoint plus largement le suivi des dépenses nécessaires à la gestion d’une activité : une charge récurrente devient plus facile à piloter lorsqu’elle est identifiée et comparée dans le temps.
Comment équiper les locaux sans multiplier les dépenses ?
Le bon équipement part d’un diagnostic simple. Il faut observer les déchets réellement produits dans les bureaux, les ateliers, les espaces de pause et les zones accessibles au public. Installer le même dispositif partout conduit souvent à acheter trop de matériel dans certaines pièces et pas assez dans d’autres.
Les contenants doivent être placés là où le déchet apparaît. Une corbeille à papier éloignée de l’imprimante ou un bac à emballages absent de la salle de pause favorisent les erreurs. La signalétique doit utiliser des mots et des exemples concrets. Une couleur seule ne suffit pas toujours, surtout lorsque les consignes du prestataire diffèrent de celles connues au domicile.
Le choix des sacs dépend du type de déchets, du poids, des risques de fuite et du mode de contrôle. Un sac visible peut être utile pour certains flux secs ou dans une zone où le contenu doit être vérifié. D’autres déchets nécessitent au contraire une résistance, une étanchéité ou une procédure spécifique. Le consommable doit donc être choisi pour l’usage réel, pas seulement pour son prix unitaire.
Comment réduire la facture sans dégrader le tri ?
La première économie consiste à réduire les déchets à la source. Limiter les impressions, choisir des fournitures rechargeables, ajuster les achats et éviter les emballages inutiles diminue à la fois les volumes collectés et le temps de manutention. Cette démarche doit cependant rester compatible avec les besoins opérationnels et les règles d’hygiène.
Il est ensuite utile de suivre quelques indicateurs : nombre de sacs utilisés, volume présenté à chaque passage, taux de remplissage des bacs et fréquence des erreurs. Un relevé mensuel suffit souvent pour repérer une zone anormale ou un contrat surdimensionné. Les résultats peuvent être rapprochés d’autres enjeux économiques et environnementaux de l’entreprise afin d’intégrer le tri dans le pilotage général du site.
La renégociation du contrat de collecte doit reposer sur ces données. Comparer uniquement le prix mensuel peut être trompeur si les prestations, les volumes autorisés ou les pénalités diffèrent. Il faut examiner le périmètre complet : location des bacs, fréquence, collecte exceptionnelle, traitement des erreurs et évolution possible du service.
Quel budget prévoir en pratique ?
Il n’existe pas de montant universel, car un bureau de vingt personnes ne produit ni les mêmes déchets ni les mêmes volumes qu’un atelier ou qu’un commerce. Le budget doit être construit à partir d’un inventaire du site, puis séparé entre investissement initial et charges récurrentes.
L’investissement regroupe les bacs, les supports et la signalétique. Les charges récurrentes comprennent les enlèvements, les sacs, le nettoyage et le temps de gestion. Une marge peut être prévue pour les remplacements et les collectes exceptionnelles. Après quelques mois, les consommations réelles permettent de corriger le budget.
Un tri bien organisé ne supprime pas la dépense, mais il la rend plus prévisible. En mesurant les flux, en plaçant les contenants au bon endroit et en réduisant les erreurs, l’entreprise évite surtout de payer pour des équipements inutilisés, des passages mal dimensionnés ou des reprises de tri qui auraient pu être évitées.