RIB Livret A Banque Postale : Obtenir et utiliser
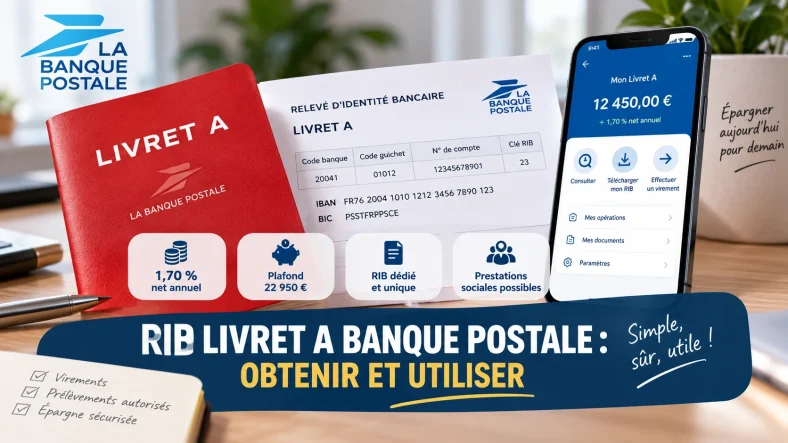
| Idées principales | Détails essentiels |
|---|---|
| 💰 Taux et plafond avantageux | 1,70 % net annuel avec plafond de 22 950 € maximum. |
| 🏦 Accessibilité garantie par service public | Ouverture gratuite sans condition de revenus ni frais. |
| 📄 RIB dédié et unique en France | Seule La Banque Postale offre un RIB distinct pour son Livret A. |
| 💵 Versements réguliers de prestations sociales | Recevoir directement les allocations de la Sécurité sociale. |
| 📅 Calcul des intérêts par quinzaines civiles | Verser avant le 1er ou 16 du mois pour maximiser gains. |
| 🔒 Usages du RIB strictement encadrés | Prélèvements autorisés uniquement pour factures et impôts. |
| 📱 Gestion facile via application mobile | Authentification biométrique et génération instantanée du RIB. |
| ⚠️ Non transférable depuis 2012 | Changer de banque nécessite clôturer puis rouvrir le livret. |
Le Livret A de La Banque Postale intrigue beaucoup de monde, et pour une bonne raison : c’est le seul livret d’épargne en France accompagné d’un RIB dédié. Dans mes 20 ans de pratique auprès de clients aux situations très variées, j’ai vu des gens surpris de découvrir qu’ils pouvaient recevoir leurs prestations de la Sécurité sociale immédiatement sur ce livret.
Un client m’a même appelé un mardi matin, convaincu que son conseiller s’était trompé. Spoiler : non, c’est tout à fait normal.
🏦 Le fonctionnement du Livret A Banque Postale : Ce que vous devez savoir

La Banque Postale est la seule banque française à remplir une mission de service public d’accessibilité bancaire. Concrètement, elle a l’obligation d’ouvrir gratuitement un Livret A à toute personne qui en fait la demande, sans condition de revenus ni de situation. Zéro frais d’ouverture, 0 €, rien du tout.
Le taux du Livret A s’établit à 1,70 % net annuel depuis le 1er août 2026. Net, ça signifie que les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le plafond de dépôt est fixé à 22 950 € au 1er janvier 2026, et seule la capitalisation annuelle des intérêts peut le dépasser.
Les intérêts se calculent par quinzaines civiles. Une astuce concrète que je partage systématiquement à mes clients : effectuez vos versements avant le 1er ou le 16 du mois, et vos retraits après ces mêmes dates. Ainsi, vous captez une quinzaine entière de rémunération. Beaucoup ignorent ce détail et perdent quelques euros chaque année, ce qui, sur 22 950 €, commence à peser.
| Caractéristique | Détail |
|---|---|
| 💰 Taux annuel net | 1,70 % (au 01/08/2026) |
| 📈 Plafond de dépôt | 22 950 € |
| 💶 Versement minimum | 1,50 € |
| 🏛️ Frais d’ouverture | 0 € |
| 📅 Durée du livret | Illimitée |
| 🧾 RIB dédié inclus | Oui |
Pour ouvrir ce livret, il faut être majeur et présenter une pièce d’identité valide ainsi qu’un justificatif de domicile. L’Administration Fiscale vérifie en amont qu’aucun autre Livret A n’existe déjà à votre nom, car une seule détention par personne est autorisée. Les mineurs peuvent en bénéficier avec l’accord de leur représentant légal, et chaque membre d’une famille peut avoir le sien.
📄 Le RIB du Livret A : Rôle, obtention et usages autorisés
Voici le point qui génère le plus de confusion. Le RIB du Livret A est bien distinct de celui du compte courant. Il contient les mêmes codes (banque, guichet, numéro de compte, clé RIB) mais mentionne clairement qu’il s’agit d’un compte d’épargne réglementé. Ce n’est pas un document anodin.
Pour obtenir ce RIB, plusieurs options existent :
- 🖥️ Via l’espace client en ligne ou l’application mobile, en téléchargement PDF immédiat, 24h/24
- 🏣 En bureau de poste, sur place sans attendre
- 📮 Par courrier postal, avec un délai de 5 à 7 jours ouvrés
- 📞 Par téléphone auprès du Centre de Relation et d’Expertise Client
L’application mobile mérite une mention spéciale : authentification biométrique, consultation du solde, notifications à chaque opération et génération instantanée du RIB en PDF. Franchement, c’est bien fait.
Sur les usages autorisés, attention à ne pas confondre. Le RIB du Livret A permet de recevoir des virements ponctuels ou réguliers, mais ne peut pas servir à n’importe quel prélèvement automatique. Voici ce qui est autorisé :
- 🏠 Loyers dus aux organismes HLM et bailleurs sociaux
- 💧 Factures d’eau, gaz, électricité
- 📱 Factures téléphone et internet
- 🏛️ Impôt sur le revenu, taxe foncière, taxe d’habitation, redevance audiovisuelle
- 💰 Prestations sociales et pensions versées par les collectivités publiques ou la Sécurité sociale
En revanche, un prélèvement non autorisé reste impossible. Le livret ne peut jamais être débiteur. Si vous souhaitez effectuer un retrait dans un bureau autre que celui d’ouverture, le plafond est de 800 € par période de 7 jours glissants. Avec la carte PostEpargne (gratuite, disponible dès 12 ans, durée de validité illimitée), ce plafond descend à 500 € sur 7 jours glissants dans les distributeurs de La Banque Postale, soit un réseau de 12 000 bureaux en France.
En cas de perte du RIB ? Pas de panique. Un nouveau document s’édite en quelques clics depuis l’espace client, sans frais. Notez qu’après 12 mois sans mouvement, le RIB associé au livret est temporairement bloqué, avec notification préalable au titulaire.
💡 Optimiser et sécuriser votre épargne sur le Livret A
La Fédération Bancaire Française gère le fichier national FICOVIA, qui centralise toutes les données liées aux comptes bancaires. Toute modification concernant votre RIB s’y répercute automatiquement. C’est ce mécanisme qui évite les fraudes et les doublons.
Sur la sécurité du RIB, je le répète souvent en cabinet : ne communiquez ce document qu’aux organismes de confiance. Une divulgation non contrôlée peut exposer votre compte à des risques réels d’usurpation. Vérifiez régulièrement vos opérations via l’espace client.
Depuis le 1er janvier 2012, le Livret A n’est plus transférable d’une banque à une autre. Pour changer d’établissement, vous devez d’abord clôturer votre livret existant, puis en ouvrir un nouveau. À noter : en cas de clôture en cours d’année, les intérêts courus depuis le 1er janvier sont versés le jour même de la fermeture du compte.
Un dernier point que beaucoup sous-estiment : La Banque Postale propose aussi d’autres livrets comme le Livret de Développement Durable et Solidaire (LDDS), le Livret Jeune Swing pour les 12-25 ans, ou encore le Livret d’Épargne Populaire (LEP). Si vous êtes client de la banque, comparer ces produits avec un professionnel peut faire sens. Et si vous avez une assurance vie à la Banque Postale, lisez cet avis avant de vous engager : les surprises ne manquent pas non plus de ce côté-là.